※当サイトはアフィリエイト広告(PR)を利用しています。
「請求書を出したけど、まだ入金されていない。このお金って会計上どうなっているの?」
個人事業主や副業を始めたばかりの方にとって、「売掛金」という言葉は少し分かりにくいですよね。
売掛金を簡単にいうと、商品やサービスを提供したあと、まだ受け取っていない代金について、将来的に受け取る権利のことです。
たとえば、10万円の仕事をして、支払いが翌月末だったとします。
この場合、仕事を終えた時点ではまだ10万円が銀行口座に入っていません。しかし、代金を受け取る権利は発生しています。
そこで登場するのが売掛金です。
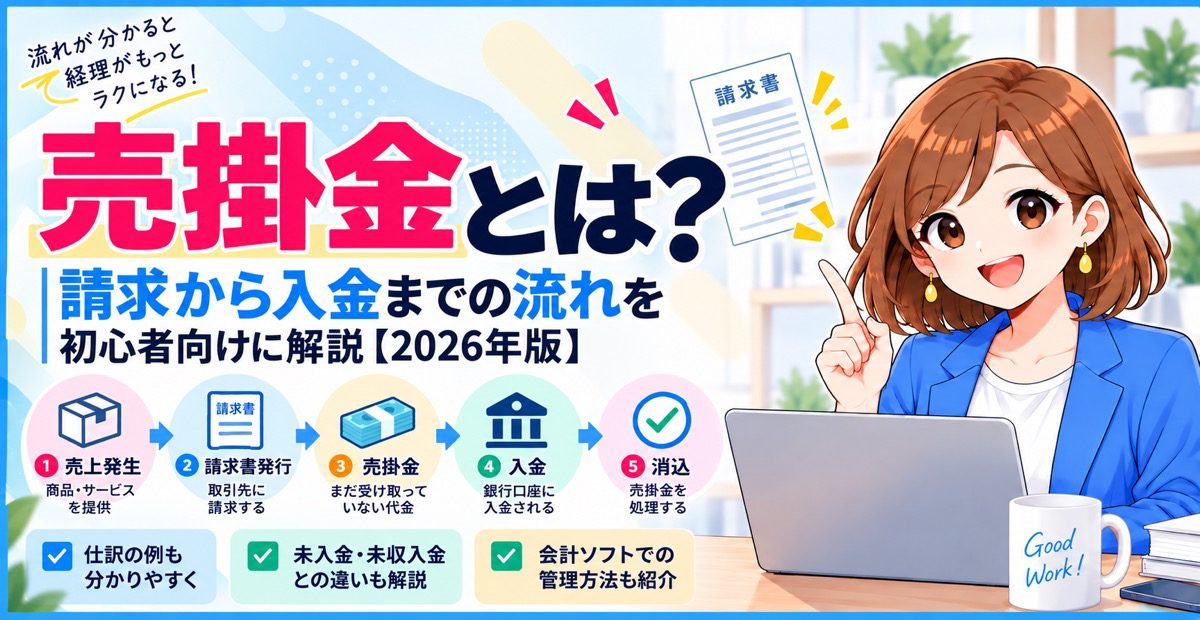
この記事では、売掛金の意味だけでなく、売上が発生してから請求・入金・消込まで、どのように考えればいいのかを初心者向けに順番に解説します。
💡 Meltiny編集部のワンポイント
最初は「売掛金」「仕訳」「消込」と聞くと難しく感じますよね。
でも、まずは「仕事をしたけれど、まだお金を受け取っていない状態を管理するもの」と考えると、かなり分かりやすくなります。

売掛金とは?初心者向けに簡単に解説
売掛金とは、商品やサービスを提供したことで発生した代金のうち、まだ受け取っていないものを管理するための勘定科目です。
たとえば、個人事業主が取引先から10万円の仕事を受注し、仕事を完了したものの、代金の支払いは翌月末というケースを考えてみましょう。
| タイミング | お金の状態 | 会計上のイメージ |
|---|---|---|
| 仕事を完了 | まだ入金されていない | 売掛金が発生 |
| 請求書を発行 | 支払いを求める | 請求内容を取引先へ伝える |
| 支払期日 | 入金される | 売掛金を消し込む |
このように、「売上が発生したけれど、まだ代金を受け取っていない」という状態を管理するのが売掛金です。
なお、売掛金は貸借対照表では一般に流動資産に分類されます。
「未入金」と「売掛金」は同じではない
ここは初心者が混乱しやすいポイントです。
「未入金」は状態を表す言葉で、「売掛金」は会計上の勘定科目と考えると分かりやすいでしょう。
たとえば、取引先に商品やサービスを提供して代金を後から受け取る取引では、まだ入金されていない金額を売掛金として管理します。
一方で、「未入金」という言葉だけでは、その金額をどの勘定科目で処理するのかまでは決まりません。
そのため、「未入金だから全部売掛金」と考えないことが大切です。
請求書と売掛金は何が違う?
売掛金について調べていると、「請求書を出したら売掛金になるの?」と疑問に思うかもしれません。
しかし、請求書と売掛金は別のものです。
| 項目 | 簡単にいうと | 役割 |
|---|---|---|
| 売掛金 | まだ受け取っていない売上代金 | 会計上の債権を管理する |
| 請求書 | 代金を請求するための書類 | 取引内容や支払額・期限などを相手に伝える |
| 入金 | 実際に代金を受け取ること | 売掛金を回収する |
特に重要なのが、請求書を発行したという事実だけで、機械的に売掛金の計上時期が決まるわけではないという点です。
売上をいつ計上するかは、商品やサービスを提供したタイミングなど、取引の内容に応じて判断します。
そのため、この記事では「請求書を発行した日=必ず売掛金が発生する日」とは説明しません。
一般的な掛取引では、商品やサービスの提供によって売上が発生し、代金を後から受け取る場合に売掛金が登場すると覚えておくとよいでしょう。
売掛金が発生してから入金されるまでの流れ
売掛金を理解するには、言葉だけを覚えるよりも、実際のお金の流れを見るのがおすすめです。
一般的な掛取引では、次のような流れになります。
- ① 商品・サービスを提供する
- ② 売上と売掛金を計上する
- ③ 請求書を発行する
- ④ 支払期日まで待つ
- ⑤ 入金を確認する
- ⑥ 売掛金を消し込む
① 商品・サービスを提供する
まず、取引先に商品を販売したり、サービスを提供したりします。
たとえば、Web制作を10万円で請け負い、作業を完了したとします。
支払いが後日であれば、まだ銀行口座には10万円が入っていません。
しかし、取引の条件に基づいて代金を受け取る権利が発生しているため、売掛金として管理することになります。
② 売上と売掛金を計上する
一般的な掛取引では、売上が発生した時点で、まだ受け取っていない代金を売掛金として記録します。
たとえば、10万円の売上で、まだ入金されていない場合の簡略的な仕訳は次のとおりです。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売掛金 | 100,000円 | 売上 | 100,000円 |
これは、「10万円の売上が発生したけれど、まだ10万円を受け取っていない」ことを表しています。
なお、実際の記帳方法は消費税の処理方法や取引内容などによって変わる場合があります。上の仕訳は、仕組みを理解するための簡略例です。
③ 請求書を発行する
次に、取引先へ請求書を発行します。
請求書には、一般的に請求金額や支払期限、取引内容などを記載します。
ここで大切なのは、請求書は「代金を請求するための書類」であり、売掛金そのものではないということです。
売掛金は会計上の債権、請求書はその取引について相手に支払いを求めるための書類、と分けて考えると混乱しにくくなります。
④ 支払期日まで待つ
請求書を発行しても、支払期日が翌月末なら、その時点ではまだ入金されていません。
この期間は、売掛金の残高が残っている状態です。
複数の取引先に請求している場合は、「どの取引先から、いくら、いつ入金される予定なのか」を確認できるようにしておくことが大切です。
⑤ 入金を確認する
支払期日が来たら、銀行口座などを確認して、実際に入金されたかを確認します。
このときは、単純に「入金があったか」だけではなく、請求した金額と実際の入金額が一致しているかも確認します。
- 請求金額と入金額は一致しているか
- どの取引先からの入金なのか分かるか
- 入金予定日に入金されているか
- 複数の請求分がまとめて入金されていないか
⑥ 売掛金を消し込む
実際に入金されたら、帳簿上でも「売掛金が回収された」と分かるように処理します。
この処理が「消込(けしこみ)」です。
10万円の売掛金が普通預金に入金された場合、簡略的には次のような仕訳になります。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 100,000円 | 売掛金 | 100,000円 |
これによって、売掛金の残高が減り、入金されたお金が普通預金として記録されます。
売掛金の「消込」って何?
「消込」という言葉は、会計初心者にとって特に分かりにくいですよね。
簡単にいうと、「請求したお金が実際に入金されたことを確認して、未回収として残っている売掛金を入金済みの状態にする作業」です。
たとえば、取引先Aに10万円を請求していたとします。
銀行口座に10万円が入金されたら、「この10万円は取引先Aへの請求分だ」と確認し、その売掛金を消し込みます。
売掛金が残っている → まだ回収していない
入金して消し込む → 回収したことを帳簿に反映する
入金消込をきちんと行うことで、どの売掛金がまだ残っているのか確認しやすくなります。
入金額が請求額と違う場合は注意
たとえば、10万円を請求したのに、銀行口座には9万9,450円しか入っていなかったとします。
この場合、振込手数料などによって差額が発生している可能性があります。
だからこそ、「入金があったから、とりあえず消し込む」のではなく、請求金額と入金額を確認してから処理することが大切です。
差額の具体的な処理は、契約内容や手数料の負担者、会計処理の方法などによって変わるため、個別のケースでは確認が必要です。
売掛金と間違えやすい言葉の違い
売掛金を理解したら、似た言葉との違いも整理しておきましょう。
| 言葉 | 簡単にいうと |
|---|---|
| 売掛金 | 商品・サービスの販売など、本業の営業取引で発生した未回収の代金 |
| 買掛金 | 商品・サービスを仕入れた側が、後から支払う代金 |
| 未収入金 | 営業取引以外で発生した未回収の代金など |
| 未入金 | まだ入金されていない状態を表す一般的な言葉 |
売掛金と買掛金の違い
売掛金と買掛金は、立場が反対です。
自分が商品やサービスを提供して、後から代金を受け取る側なら売掛金。
自分が商品やサービスを仕入れて、後から代金を支払う側なら買掛金です。
売掛金と未収入金の違い
どちらも「まだ受け取っていないお金」に関係しますが、発生する取引が違います。
売掛金は商品やサービスの販売など営業取引で発生する債権、未収入金は営業取引以外で発生する債権として区別するのが基本です。
たとえば、事業としてWeb制作を行い、その代金を後から受け取る場合は売掛金が基本です。
一方、事業で使用していた固定資産を売却し、その代金を後から受け取るようなケースでは、未収入金が使われることがあります。
売掛金を管理するときの注意点
売掛金は「計上したら終わり」ではありません。
実際に入金されるまで確認することが大切です。
入金予定日を確認する
請求書を発行したら、支払期限を確認しておきましょう。
売掛金が増えるほど、「いつ入金される予定なのか」が分からなくなると管理しにくくなります。
請求額と入金額を照合する
入金された金額が請求額と一致しているか確認しましょう。
金額が違う場合は、振込手数料、値引き、相殺、分割入金など、何らかの理由がある可能性があります。
原因を確認せずに処理すると、売掛金の残高が合わなくなることがあります。
未入金を放置しない
支払期日を過ぎても入金されていない売掛金があれば、状況を確認する必要があります。
単純な支払い忘れとは限らず、請求内容の認識違いや入金先の間違いなどが原因の場合もあります。
そのため、売掛金を一覧で確認できる状態にしておくと、未入金に気づきやすくなります。
請求書や帳簿をきちんと保存する
個人で事業を行っている場合、帳簿や取引に関する書類の保存が必要です。
国税庁は、青色申告について売掛帳などの帳簿を保存対象として案内しており、請求書などの書類についても保存期間を定めています。
保存期間は申告方法や書類の種類などによって異なるため、「売掛金の資料は全部○年」と一律に考えないようにしましょう。
売掛金は会計ソフトで管理できる?
売掛金の管理には、Excelやスプレッドシートを使う方法もあります。
ただ、取引先や請求件数が増えてくると、
- いつ売上が発生したのか
- いくら請求したのか
- いつ入金予定なのか
- 入金されたのか
- どの売掛金が残っているのか
といった情報を自分で照合する作業が増えていきます。
会計ソフトによっては、請求書から売掛金に関する仕訳を作成したり、銀行口座などから取得した入金明細と未決済取引を結び付けたりできるものがあります。
たとえばfreeeでは未決済取引に対して実際の入金情報を登録して消し込む機能が案内されています。マネーフォワード クラウドでも、請求書と会計・確定申告を連携し、売掛発生や入金予定の仕訳を扱える仕組みが用意されています。
ただし、利用できる機能や連携方法はサービスやプランによって異なります。実際に使う場合は、各サービスの最新の公式情報を確認しましょう。
💡 Meltiny編集部のワンポイント
会計ソフトを使う目的は、「何もしなくても全部終わる」ことではありません。
売上・請求・入金などの情報をまとめて確認しやすくして、確認作業の負担を減らすことが大きなメリットです。
自動で登録された内容も、そのまま放置せず、実際の取引と合っているか確認することが大切です。
会計ソフトをまだ使っていない方は、次の記事も参考にしてください。
- 会計ソフトはいつから必要?導入タイミングの目安を初心者向けに解説【2026年版】
- 個人事業主向け会計ソフトの選び方|初心者でも失敗しないポイントを解説
- 会計ソフトなしで確定申告できる?Excel・スプレッドシートでも大丈夫?【2026年版】
freee・マネーフォワード クラウド・やよいの青色申告 オンラインなど、複数の会計ソフトを比較して選びたい方は、サービスごとの特徴も確認しておきましょう。


売掛金についてよくある質問
請求書を発行したら売掛金になりますか?
請求書を発行したことだけで、必ず売掛金になるとは限りません。
売掛金は、商品やサービスの提供などによって発生した売上について、代金を後から受け取る場合に使う勘定科目です。
売上をいつ計上するかは取引内容によって判断が必要なので、請求書の発行日だけを基準にしないことが大切です。
売掛金はいつ入金されますか?
売掛金の入金日は、取引先との契約や請求条件によって決まります。
請求書に記載した支払期限だけでなく、契約書などの取引条件も確認しましょう。
売掛金が入金されたらどうしますか?
入金額と請求額などを確認したうえで、帳簿上の売掛金を入金済みとして処理します。これが一般に「消込」と呼ばれる処理です。
たとえば10万円の売掛金が普通預金に入金された場合、簡略的には「普通預金10万円/売掛金10万円」という仕訳になります。
売掛金と未入金は何が違いますか?
「未入金」は、まだお金が入っていない状態を表す一般的な言葉です。
一方、「売掛金」は、商品やサービスの販売などによって発生した未回収の代金を処理するための勘定科目です。
個人事業主でも売掛金を管理する必要がありますか?
掛取引で商品やサービスを提供し、後から代金を受け取る場合は、売掛金が発生することがあります。
個人で事業を行っている場合は、収入や必要経費などについて記帳し、帳簿や取引に関する書類を保存する必要があります。
青色申告では、売掛帳などの帳簿も保存対象として案内されています。
会計ソフトを使えば売掛金の管理は全部自動になりますか?
いいえ。会計ソフトを使えば、すべての確認が不要になるわけではありません。
銀行口座との連携や請求書との連携などによって、入力や照合を効率化できる場合はあります。
ただし、登録された取引内容が実際の取引と合っているかを確認することは大切です。
Meltiny編集部の結論|売掛金は「請求した後のお金」を管理するためのもの
売掛金は、難しい会計用語に見えますが、基本の考え方はそれほど複雑ではありません。
商品やサービスを提供する
↓
まだ代金を受け取っていない
↓
売掛金として管理する
↓
入金を確認する
↓
売掛金を消し込む
この流れを理解しておけば、「請求書は出したけど、まだお金が入っていない」「この入金はどの請求分だろう?」といった場面でも、何を確認すればいいのか分かりやすくなります。
特に大切なのは、請求書を発行したところで管理を終わらせず、実際の入金まで確認することです。
取引が少ないうちはExcelやスプレッドシートなどで管理する方法もありますが、取引先や請求件数が増えてきたら、会計ソフトなどを使って管理方法を見直すのも選択肢になります。
「請求書を作る」「売上を記録する」「入金を確認する」という作業を別々に管理しているなら、まとめて管理できる方法がないか一度確認してみるとよいでしょう。
この記事のポイント
- 売掛金は、商品やサービスを提供した後にまだ受け取っていない代金を管理する勘定科目
- 「未入金」は状態を表す言葉で、売掛金とは意味が異なる
- 請求書と売掛金は別のもの
- 請求書を発行した日だけで売掛金の計上時期が決まるわけではない
- 入金されたら、請求額と入金額を確認して売掛金を消し込む
- 売掛金と未収入金は、発生する取引の違いで使い分ける
- 会計ソフトによっては請求・売上・入金の管理を効率化できる
関連記事
- 会計ソフトはいつから必要?導入タイミングの目安を初心者向けに解説【2026年版】
- 副業の帳簿とは?初心者向けに書き方・保存方法を解説【2026年版】
- 会計ソフトなしで確定申告できる?Excel・スプレッドシートでも大丈夫?【2026年版】
- 副業の確定申告はいくらから?収入・所得・経費を初心者向けに解説【2026年版】
参考にした公的・公式情報
- 国税庁「個人で事業を行っている方の記帳・帳簿等の保存について」
- 国税庁「記帳や帳簿等保存・青色申告」
- 国税庁「3 記帳のしかた及び帳簿の保存」
- 弥生株式会社「売掛金とは?仕訳例や間違えやすい勘定科目、回収・管理のコツを解説」
- 弥生株式会社「消込とは?仕訳方法や消込処理を効率化するポイントなどを解説」
- マネーフォワード「売掛金とはどんな勘定科目?仕訳例や回収の流れ、ポイントなどを解説」
- freeeヘルプセンター「未決済取引を消込する(売掛金の入金・買掛金の支払いなど)」
- マネーフォワード クラウド請求書サポート「マネーフォワード クラウド会計・確定申告との連携について」
※この記事は2026年9月時点で確認した国税庁・各サービス公式情報などをもとに作成しています。
税制や会計ソフトの機能・仕様などは変更される場合があります。実際の記帳や申告、サービスの利用時には最新の公式情報をご確認ください。
また、この記事では初心者向けに一般的な考え方を解説しています。実際の会計処理は、取引内容や消費税の処理方法などによって異なる場合があります。
コメント