※当サイトはアフィリエイト広告(PR)を利用しています。
「商品や材料を仕入れたけど、支払いは来月末でいいよと言われた。これって帳簿にどう書けばいいの?」
個人事業主や副業で販売をしていると、代金を後から支払う「掛け(かけ)」での仕入れに出会うことがあります。
このような後払いの仕入れで生じる「支払う義務」を記録する勘定科目が、買掛金(かいかけきん)です。
この記事では、買掛金の意味を具体例から解説し、売掛金・未払金との違い、仕入れたときと支払ったときの仕訳例、管理するときの注意点まで、初心者向けに分かりやすく紹介します。
この記事で分かること
- 買掛金とは何か(後払いの仕入れで生じる「支払う義務」)
- 買掛金が発生してから支払うまでの流れ
- 仕入れたとき・支払ったときの仕訳例
- 売掛金・未払金との違い
- 買掛金を管理するときの注意点


買掛金とは?初心者向けに簡単に解説
買掛金とは、商品や材料などを後払いで仕入れたときに生じる、「代金を支払う義務」を表す勘定科目です。
たとえば、ネットショップを営む個人事業主が、販売する商品30,000円分を取引先から仕入れ、代金は翌月末に支払う約束をしたとします。
商品はすでに手元に届いていますが、代金はまだ払っていません。この「まだ払っていない仕入代金」が買掛金です。
買掛金は「将来お金が出ていくもの」なので、貸借対照表では負債(流動負債)に分類されます。
ポイントは、支払いが済んでいなくても、商品を受け取った時点で「仕入れた」という取引と「支払う義務」を記録することです。払ったときにだけ記録すると、仕入れた月と支払った月がずれてしまい、帳簿と実際の取引の流れが合わなくなります。
💡 Meltiny編集部のワンポイント
買掛金は、売るときの「売掛金」とちょうど反対の立場です。
売掛金が「後から受け取る権利(資産)」なのに対して、買掛金は「後から支払う義務(負債)」。まずはこの対比で覚えると分かりやすいですよ。

買掛金が発生してから支払うまでの流れ
買掛金は、次のような流れで発生し、支払いによって消えていきます。
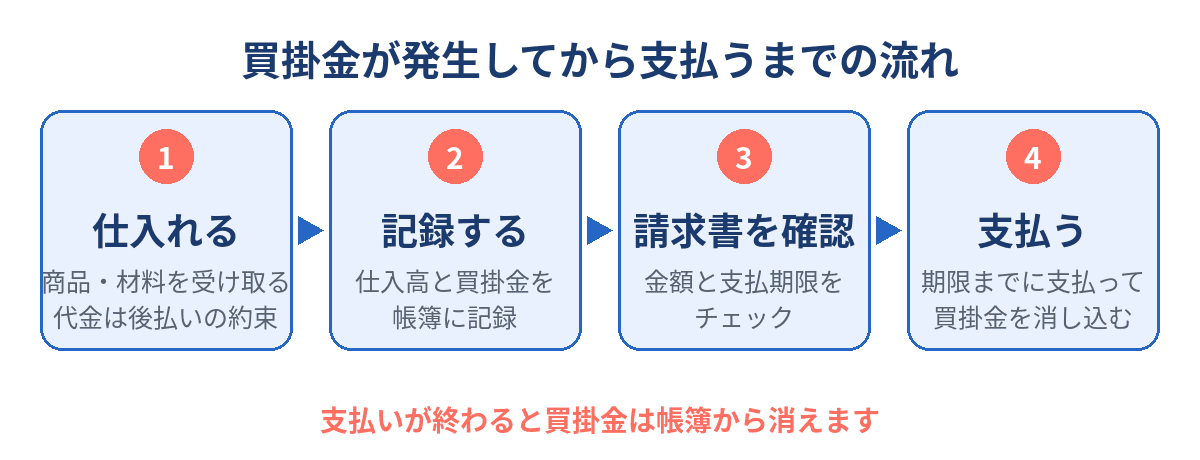
- 取引先から商品や材料を仕入れる(代金は後払いの約束)
- 仕入れた時点で、仕入高と買掛金を記録する
- 取引先から請求書を受け取り、金額と支払期限を確認する
- 支払期限までに代金を支払い、買掛金を消し込む
最後の「消し込む」とは、支払いが終わった買掛金を帳簿上で消す処理のことです。仕訳の形は次の章で具体的に見ていきましょう。
買掛金の仕訳例
買掛金の仕訳は、「仕入れたとき」と「支払ったとき」の2回に分けて記録します。
なお、ここからの仕訳例は、金額の流れを分かりやすくするための簡略例です。消費税の処理方法などによって実際の記録は異なる場合があるため、自分のケースに合わせて確認してください。
借方・貸方の基本的な考え方は、仕訳のやり方・借方と貸方の考え方を具体例で解説も参考にしてください。
例1:商品を掛けで仕入れたとき
販売する商品30,000円分を取引先から仕入れ、代金は翌月末払いの約束をした場合です。「何を買った?」は商品の仕入れ、「どう払った?」はまだ払っていない(後払い)ので、支払う義務として買掛金が増えます。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仕入高 | 30,000円 | 買掛金 | 30,000円 |
買掛金は負債の科目です。負債が増えたときは貸方に記録する、というルールにも沿っています。
例2:買掛金を支払ったとき
翌月末に、買掛金30,000円を事業用の銀行口座から振り込んで支払った場合です。支払う義務がなくなるので、買掛金が減ります。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 買掛金 | 30,000円 | 普通預金 | 30,000円 |
負債が減ったときは借方に記録します。例1と例2をセットで行うことで、買掛金が帳簿上で消えた状態になります(消込)。
例3:振込手数料がかかったとき
支払いのときに振込手数料220円を自分が負担した場合は、手数料も一緒に記録します。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 買掛金 | 30,000円 | 普通預金 | 30,220円 |
| 支払手数料 | 220円 |
借方の合計(30,000円+220円)と貸方の合計(30,220円)が一致しているかを確認すると、記録ミスに気づきやすくなります。
売掛金との違い
買掛金と売掛金は、どちらも「後払い・後受け取り」の取引で生じる、対になる勘定科目です。違いは「自分がどちらの立場か」です。
| 項目 | 買掛金 | 売掛金 |
|---|---|---|
| 立場 | 買う側(仕入れる側) | 売る側 |
| 意味 | 後から支払う義務 | 後から受け取る権利 |
| 分類 | 負債(流動負債) | 資産(流動資産) |
| お金の動き | 将来お金が出ていく | 将来お金が入ってくる |
同じ取引でも、買い手から見れば買掛金、売り手から見れば売掛金になります。
売掛金の意味や仕訳については、売掛金とは?初心者向けに意味や仕訳をわかりやすく解説で詳しく紹介しています。
買掛金と間違えやすい言葉の違い
未払金との違い
買掛金と特によく混同されるのが「未払金(みばらいきん)」です。どちらも「まだ払っていないお金」ですが、使い分けの目安は本業の仕入れかどうかです。
| 項目 | 買掛金 | 未払金 |
|---|---|---|
| 対象 | 販売目的の商品・材料など、本業の仕入れ | 仕入れ以外の後払い(備品の購入、広告費、外注費など) |
| 例 | 販売する商品を掛けで仕入れた | 仕事用の備品を後払いで買った |
💡 Meltiny編集部のワンポイント
迷ったときは、「売るためのものを買ったか?」で考えてみてください。
販売する商品や、その材料の後払いなら買掛金。それ以外の後払いは未払金、という整理が基本です。
なお、クレジットカードで仕入れた場合の支払いは、カード会社への未払いとして「未払金」で記録するのが一般的です。買掛金は「取引先への直接の後払い」に使う科目と覚えておきましょう。
買掛金を管理するときの注意点
買掛金は「支払う義務」なので、売掛金の管理以上に、支払いの漏れや遅れが信用問題につながりやすい科目です。次の点を意識しておきましょう。
- 支払期限を把握する:取引先ごとに締め日や支払日が異なることがあります。請求書が届いたら期限を確認し、遅れないよう管理しましょう。
- 請求書と記録を照合する:請求書の金額と、仕入れたときの記録が合っているかを確認してから支払うと、金額ミスや二重払いを防ぎやすくなります。
- 支払ったら消込まで行う:支払ったのに買掛金が帳簿に残ったままだと、残高が実際と合わなくなります。支払いと消込はセットで処理しましょう。
- 残高を定期的に確認する:「どの取引先に、いくら残っているか」を時々確認しておくと、支払い忘れに早めに気づけます。
取引先が多い場合は、相手ごとに買掛金の残高を管理する「買掛帳」のような補助簿を使う方法もあります。帳簿の基本的な考え方は、副業の帳簿とは?初心者向けに書き方・保存方法を解説も参考にしてください。
買掛金は会計ソフトで管理できる?
会計ソフトには、銀行口座やクレジットカードの明細を取り込んで仕訳をサポートする機能や、取引先ごとの残高を確認しやすくする機能を持つものがあります。
仕入れや支払いの件数が増えてきたら、手作業での管理と比べて、記録や確認の手間を減らしやすくなります。
ただし、会計ソフトが「これは買掛金です」と最終判断してくれるわけではありません。仕入れの内容や支払いの約束を確認し、買掛金か未払金かを判断するのは自分の役割です。
会計ソフト全体の選び方については、個人事業主向け会計ソフトの選び方|初心者でも失敗しないポイントを解説も参考にしてください。
買掛金についてよくある質問
個人事業主や副業でも買掛金を使いますか?
はい。事業の規模にかかわらず、商品や材料を後払いで仕入れる取引があれば、買掛金を使って記録します。副業のネット販売やハンドメイド販売で、材料を掛けで仕入れる場合も同様です。
買掛金と未払金はどう使い分ければいいですか?
販売する商品・材料など「本業の仕入れ」の後払いは買掛金、それ以外の後払い(備品や広告費など)は未払金、という整理が基本です。クレジットカード払いの未払い分も、未払金で記録するのが一般的です。
買掛金の支払いを忘れてしまったらどうすればいいですか?
気づいた時点で、まず取引先に連絡し、速やかに支払うことが大切です。支払いの遅れは取引先との信用に関わります。日頃から支払期限と残高を確認する習慣をつけておくと、忘れを防ぎやすくなります。
買掛金と売掛金を相殺できますか?
同じ取引先に対して売掛金と買掛金の両方がある場合でも、原則としてそれぞれを分けて記録し、個別に回収・支払いを行うのが基本です。相殺の取り決めがある場合など、扱いが異なるケースもあるため、判断に迷う場合は税理士などに確認しましょう。
Meltiny編集部の結論|買掛金は「仕入の後払い」を管理するためのもの
買掛金は、商品や材料を後払いで仕入れたときに生じる「支払う義務」を記録する勘定科目です。
仕入れたときに買掛金を増やし、支払ったときに減らす。この2回の記録をセットで行うことで、「どの取引先に、いくら払う義務が残っているか」が帳簿で追えるようになります。
売掛金(受け取る権利)と対になる考え方なので、両方を合わせて理解しておくと、後払い・後受け取りの取引全体が整理しやすくなりますよ。
この記事のポイント
- 買掛金は、商品や材料を後払いで仕入れたときの「支払う義務」(負債)
- 仕訳は「仕入れたとき」と「支払ったとき」の2回に分けて記録する
- 売掛金は「受け取る権利(資産)」で、買掛金とは対の関係
- 本業の仕入れ以外やカード払いの後払いは、未払金で記録するのが一般的
- 支払期限・請求書との照合・消込までをセットで管理する
関連記事
- 売掛金とは?初心者向けに意味や仕訳をわかりやすく解説
- 仕訳のやり方を初心者向けに解説|借方・貸方の考え方と勘定科目を具体例で紹介
- 副業の帳簿とは?初心者向けに書き方・保存方法を解説
- 副業の経費一覧|経費になるもの・ならないものを業種別に解説
- 個人事業主向け会計ソフトの選び方|初心者でも失敗しないポイントを解説
参考にした公的・公式情報
※この記事は2026年10月時点で確認した情報をもとに作成しています。この記事の仕訳例は一般的な考え方を初心者向けに簡略化したもので、実際の会計処理は取引内容や消費税の処理方法などによって異なる場合があります。自分のケースで判断に迷う場合は、税務署や税理士などに確認しましょう。
コメント