※この記事にはPRを含みます。


「副業で使ったお金って、どこまで経費にできるの?」
副業を始めると、パソコンやスマホ、インターネット代、交通費など、仕事のためにお金を使う場面が増えてきます。
でも、いざ確定申告をしようとすると、「これは経費?それともプライベート?」と迷いますよね。
- 副業ではどんなものが経費になる?
- パソコンやスマホは経費にできる?
- 家賃や電気代はどうする?
- 仕事のための食事やカフェ代は?
- Webライターや動画編集、配達などでは何が経費になる?
- 高いパソコンを買ったら、その年に全部経費にできる?
- レシートや領収書は残しておく必要がある?
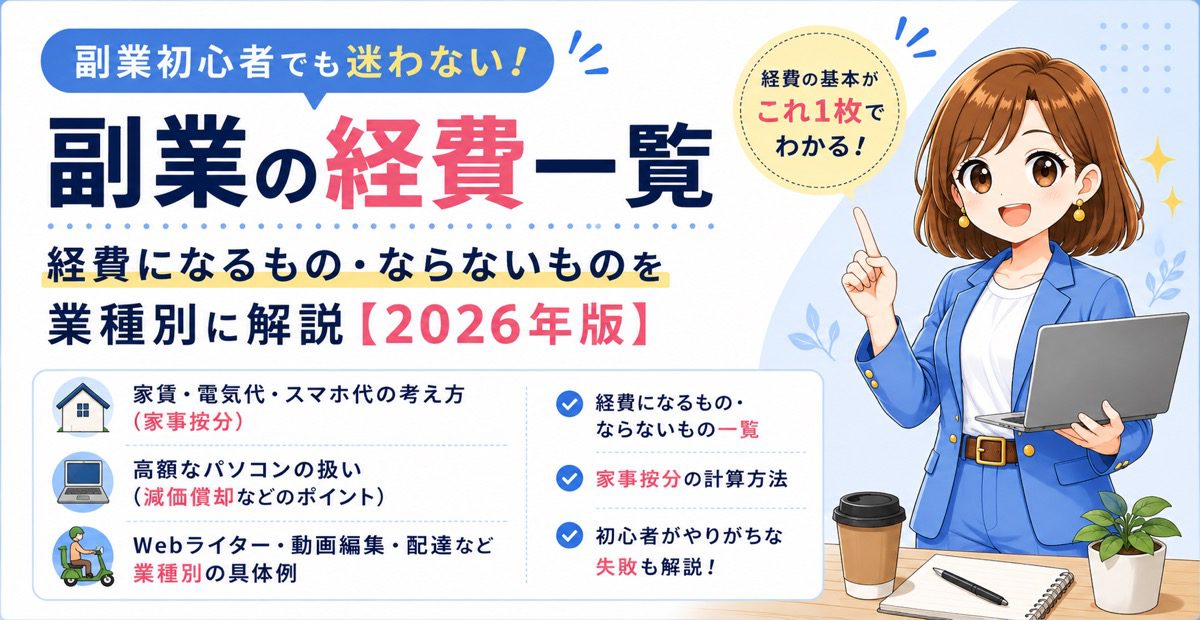
この記事では、国税庁の情報をもとに、副業で経費になりやすいもの・なりにくいものを一覧で整理し、さらに業種別の具体例まで初心者向けに解説します。
「何でも経費にすれば節税できる」という話ではありません。大切なのは、その支出が副業の収入を得るために必要だったのかを説明できることです。
- 副業の経費とは?まずは「仕事のために必要だった支出」と考えよう
- 副業の経費一覧|どんなものがある?
- 副業でよく使う経費を項目別に詳しく解説
- 副業の経費を業種別に見る
- 副業でも経費にならないものはある?
- 家賃・電気代・スマホ代は経費にできる?
- パソコンなど高額なものは「買った年に全部経費」とは限らない
- 経費にした支出はレシート・領収書などを保存しよう
- 副業の経費でやりがちな失敗
- 「これって経費?」と迷ったときの考え方
- 副業の経費管理は会計ソフトを使うとラクになる?
- 副業の経費についてよくある質問
- まとめ|副業の経費は「仕事に必要だったか」で考えることが大切
- 副業の経費をきちんと管理したい人へ
- 副業の経費と一緒に確認したい記事
- 参考にした公的情報
- おまけ
副業の経費とは?まずは「仕事のために必要だった支出」と考えよう
必要経費とは、簡単にいうと、収入を得るために必要な費用です。
国税庁は、事業所得や雑所得などの金額を計算する際、総収入金額を得るために直接必要な費用や、その年に生じた販売費・一般管理費などの業務上の費用を必要経費として扱うと案内しています。
そのため、「副業で使ったお金だから全部経費」という考え方ではありません。
たとえば、仕事のために使っているパソコンや通信費などは経費として考えられる場合がありますが、プライベートで使うための支出まで自動的に経費になるわけではありません。
副業とプライベートの両方に関係する支出については、業務に必要な部分を区分して考える必要があります。
💡 Meltiny編集部のワンポイント
「副業のために買ったから経費!」と考えたくなりますが、実際には「何のために使ったお金なのか」が大切です。
特にスマホやパソコン、家賃、電気代などはプライベートでも使うことがありますよね。
こうしたものは、仕事で使っている部分を整理しておくと、あとから帳簿を付けるときにも分かりやすくなります。

副業の経費一覧|どんなものがある?
副業の経費には、仕事内容によってさまざまなものがあります。
国税庁の収支内訳書の手引きでも、水道光熱費、旅費交通費、通信費、広告宣伝費、接待交際費、損害保険料、修繕費、消耗品費、減価償却費、地代家賃などが必要経費の科目として示されています。
| 経費の項目 | 主な例 | 確認したいポイント |
|---|---|---|
| 消耗品費 | 文房具、仕事用の備品など | 副業で使用するものか確認 |
| 仕入・材料費 | 販売する商品の仕入れ、原材料など | 副業の売上や業務との関係を確認 |
| 通信費 | インターネット、電話、通信サービスなど | 私用分が含まれる場合は区分する |
| 水道光熱費 | 電気代、ガス代、水道代など | 副業の業務で実際に使用した部分を確認 |
| 地代家賃 | 事務所・仕事場の家賃など | 自宅兼用なら業務分を区分する |
| 旅費交通費 | 電車、バス、タクシー、宿泊費など | 副業のための移動か確認 |
| 広告宣伝費 | 広告、チラシなど | 副業の集客・販売などとの関係を確認 |
| 接待交際費 | 取引先との打ち合わせに伴う飲食など | 業務上必要な支出か確認 |
| 新聞図書費など | 業務に必要な書籍・資料など | 仕事との関連性を説明できるようにする |
| 外注費 | 仕事を外部に依頼した費用 | 何の業務を依頼したか記録する |
| 荷造運賃 | 商品の梱包・発送費用 | 販売などに直接関係するものか確認 |
| 修繕費 | 業務用パソコンや車などの修理費 | 資産価値を高める支出は別扱いになる場合がある |
| 保険料 | 業務で使う車両・設備などの保険料 | 私用分が含まれる場合は区分が必要 |
| 減価償却費 | 減価償却の対象となるパソコン・機材・車など | 購入額を一度に経費にできない場合がある |
| 支払手数料 | 決済手数料、振込手数料など | 副業の取引に関係するものか確認 |
| 雑費 | ほかの科目に当てはまらない業務上の費用 | 内容が分かるように記録する |
ただし、表に載っている費用なら自動的に経費になるわけではありません。副業の収入を得るために必要だったか、私用分が含まれていないかなどを確認することが大切です。
また、商品を仕入れて販売する副業では、仕入れた金額を支払った時点ですべてがその年の必要経費になるとは限りません。売上原価など、収入との対応関係を考える必要があるため、仕入れを行う副業では在庫も含めて帳簿をきちんと管理しておきましょう。
副業でよく使う経費を項目別に詳しく解説
ここからは、副業で特に迷いやすい経費について、もう少し詳しく見ていきましょう。
パソコン・タブレット・スマホ
副業で使うパソコンやタブレット、スマートフォンなどは、業務との関係を整理する必要があります。
副業専用として使っているものと、プライベートでも使っているものでは考え方が変わります。私用と業務の両方で使う場合は、業務に必要な部分を区分して考えます。
また、購入金額が大きい場合は、単純に「買った年の経費」として処理できるとは限りません。減価償却などのルールが関係するため、後ほど詳しく説明します。
インターネット・携帯電話などの通信費
Webライター、ブログ運営、動画編集、オンライン講師など、インターネットを使う副業では通信費が発生しやすいでしょう。
自宅のインターネット回線やスマートフォンを仕事と私生活の両方で使っている場合は、仕事で使った部分を合理的に区分して考えます。
家賃・電気代・水道光熱費
自宅で副業をしている場合、家賃や電気代などが気になる方も多いと思います。
こうした家事関連費は、業務のために必要な部分を明確に区分できる場合、その部分を必要経費として扱える場合があります。
自宅の一部を仕事場として使っているからといって、家賃を無条件に全額経費にするわけではありません。
仕事で使用している面積や時間など、業務で使った部分を合理的に区分できる基準を使って業務分を考える必要があります。
交通費・車にかかる費用
副業のために電車やバスを利用した場合の交通費なども、業務との関係が明確であれば必要経費として検討できます。
たとえば、取材や打ち合わせ、商品の仕入れなど、副業の仕事に直接関係する移動であれば、その内容が分かるように記録しておくと後から確認しやすくなります。
車を仕事とプライベートの両方で使っている場合は、ガソリン代や駐車場代などを含め、業務で使った部分を区分して考える必要があります。
書籍・資料・オンラインサービス
副業の仕事に必要な書籍や資料、オンラインサービスなども、業務との関係を確認しておきましょう。
たとえば、AIサービス、文章作成サービス、画像素材、動画素材、デザインツール、クラウドストレージ、業務管理サービスなど、仕事のために利用するオンラインサービスの料金も、業務との関係を整理しておくことが大切です。
プライベートでも利用しているサービスについては、業務利用分を区分して考える必要があります。
食事・カフェ代
食事やカフェ代は、「仕事中に使ったから経費」と単純には考えられません。
たとえば、取引先などとの打ち合わせに伴う飲食費は、相手方や支出の理由などから業務上必要と認められる場合、必要経費として扱われることがあります。
一方、自分一人の昼食や友人との私的な食事など、生活上の支出は必要経費にはなりません。
カフェで仕事をした場合も、「仕事をした」という事実だけで飲食代が自動的に経費になるわけではありません。副業の収入を得るために必要だった支出なのか、業務との関係を説明できるのかを考えましょう。
副業の経費を業種別に見る
ここからは、副業の種類ごとに「どんな支出が出やすいか」を整理します。
ただし、ここで紹介するものも「その仕事なら必ず経費になる」という意味ではありません。実際の業務との関係や利用状況によって判断が変わるため、あくまで代表的な例として見てください。
Webライター・オンラインライター
| 支出 | 考え方 |
|---|---|
| パソコン | 執筆に使う場合。私用と兼用なら業務分を区分 |
| インターネット | 業務利用分を考える |
| AI・文章作成サービス | 執筆や業務に必要なサービスなら対象になり得る |
| 書籍・資料 | 執筆業務に必要なものか確認 |
| 取材交通費 | 業務として必要な取材なら対象になり得る |
| コワーキングスペース | 仕事のために利用した料金なら対象になり得る |
ブログ・アフィリエイト
| 支出 | 考え方 |
|---|---|
| サーバー代 | ブログ運営に利用している場合 |
| ドメイン代 | 運営しているサイトとの関係を確認 |
| 通信費 | 業務利用分を区分 |
| AI・画像・デザインサービス | 記事やコンテンツ制作など業務に利用するもの |
| 広告費 | ブログや商品の集客など業務との関係を確認 |
| 関連書籍・サービス | ブログ運営に必要なものか確認 |
動画編集・デザイン
| 支出 | 考え方 |
|---|---|
| 編集ソフト | 動画・画像制作など業務に利用するもの |
| 素材費 | 制作物に使用する素材 |
| パソコン・機材 | 業務利用分を確認。高額なものは減価償却などにも注意 |
| 通信費 | 業務利用分を区分 |
| クラウドサービス | 制作・納品など業務との関係を確認 |
ハンドメイド・ネット販売
| 支出 | 考え方 |
|---|---|
| 材料費 | 販売する商品の制作に使う材料 |
| 梱包材 | 商品発送に使う箱・緩衝材など |
| 送料 | 商品の発送にかかる費用 |
| 販売サイトの手数料 | 販売に伴って発生する手数料 |
| 撮影機材 | 商品撮影に使用する機材 |
| 保管場所 | 商品や材料の保管に使う場所の費用 |
ネット販売では、材料費だけでなく、梱包・発送・販売手数料なども発生しやすいため、支出をまとめて管理しておくと後から整理しやすくなります。
配達・配送
| 支出 | 考え方 |
|---|---|
| 燃料費 | 業務で使用した部分を区分 |
| 車両関係費 | 仕事と私用の利用状況を確認 |
| 通信費 | 業務利用分を区分 |
| 消耗品 | 業務に必要なものか確認 |
| 駐車場代 | 業務に必要な利用分か確認 |
配達や配送で車を使う場合は、仕事とプライベートの利用を分けて考えることが特に重要です。
💡 Meltiny編集部のワンポイント
業種別に見ると、「あ、これも仕事に使ってる!」って気づきやすいですよね。
ただし、ここで大切なのは「仕事で使っている=全部経費」ではないことです。
プライベートでも使っているなら、その分まで副業の経費に入れてしまわないように注意しましょう。
副業でも経費にならないものはある?
副業をしているからといって、支払ったお金を何でも経費にできるわけではありません。
特に初心者が注意したいのが、プライベートな支出を副業の経費にしてしまうケースです。
| 支出 | 基本的な考え方 |
|---|---|
| 生活費 | プライベートな食費・衣料費などは必要経費になりません |
| 所得税・住民税 | 必要経費にはなりません |
| 罰金・科料・過料 | 原則として必要経費にはなりません |
| プライベート旅行 | 副業との関係がない支出は経費にできません |
| 個人的な買い物 | 仕事との関係がないものは経費にできません |
| 借入金の元本返済 | 元本部分は必要経費とは別に考えます |
国税庁も、所得税や住民税、罰金・科料・過料などは必要経費にならないと案内しています。また、業務用資産のための借入金については、利息は必要経費になる場合がありますが、借入金の元本そのものは経費とは別に考えます。
また、仕事とプライベートの両方で使っているものについては、全額を経費にするのではなく、業務に必要な部分を区分する必要があります。
「副業に使ったつもり」だけでは足りないことも
たとえば、高級な飲食店で友人と食事をして「副業の話もしたから経費」とするなど、支出の一部に仕事の話が含まれているだけでは、業務上必要な支出だと説明するのが難しい場合があります。
一方で、取引先との打ち合わせに伴う飲食など、業務上必要と認められる支出は必要経費として扱われる場合があります。
大切なのは、「その支出が副業のために必要だった理由を説明できるか」です。
家賃・電気代・スマホ代は経費にできる?
副業を自宅でしている場合、家賃や電気代、インターネット代などが気になると思います。
こうした家事関連費は、業務のために必要な部分を明確に区分できる場合、その部分を必要経費として扱える場合があります。
たとえば、自宅の一部を仕事場として使っている場合でも、家賃を無条件に全額経費にするわけではありません。
仕事で使用している面積や時間など、合理的な基準を使って業務分を考える必要があります。
こうした考え方を「家事按分」といいます。
家事按分とは?家賃・電気代・スマホ・車の計算方法を初心者向けに解説【2026年版】
パソコンなど高額なものは「買った年に全部経費」とは限らない
副業でパソコンやカメラなどの機材を購入するときは、ここにも注意が必要です。
高額なものを購入したからといって、必ず購入した年に全額を経費にできるとは限りません。
使用可能期間が1年未満のものや取得価額が10万円未満のものは、原則として業務の用に供した年分の必要経費にできます。一方、一定の減価償却資産は、購入した年に全額を経費にするのではなく、使用可能期間に応じて減価償却するなど、別のルールが関係します。仕事と私用の両方で使う場合は、業務に必要な部分を区分して考えます。
また、取得価額が10万円以上20万円未満の減価償却資産は、一定の要件のもとで「一括償却資産」として、3年間にわたって取得価額の3分の1ずつを必要経費にする方法を選べる場合があります。
さらに、一定の中小企業者等に該当する青色申告者などには、少額減価償却資産の特例があります。2026年4月1日以後に取得するものから、一定の要件を満たす減価償却資産の取得価額の基準が「40万円未満」に拡充されています。対象となる取得価額の合計額には、年間300万円までという上限があります。
ただし、「40万円未満なら誰でも全部その年の経費にできる」という意味ではありません。青色申告などの適用要件があるため、自分が対象になるかを確認する必要があります。また、副業が雑所得に該当する場合など、同じ特例を利用できるとは限りません。
高額なパソコンや機材を購入するときは、購入額だけで判断せず、自分の所得区分や申告方法、資産の種類などを確認してから処理しましょう。
💡 Meltiny編集部のワンポイント
「パソコンを買った!じゃあ購入額をそのまま全額経費ね!」としたくなるところですが、ここは少し注意です。
金額や条件によって処理方法が変わるので、高額なパソコンや機材を買ったときは、購入額だけを見て判断しないようにしましょう。
経費にした支出はレシート・領収書などを保存しよう
経費として記録した支出については、レシートや領収書などの書類も整理しておきましょう。
帳簿に「通信費 1,100円」と入力するだけでは、後から見たときに何の支出だったのか分からなくなることがあります。
レシートや領収書などを保存しておけば、「いつ・どこで・何を購入したのか」を確認しやすくなります。
また、サーバー代やドメイン代など、インターネット上で購入したサービスでは、紙のレシートではなくPDFなどの電子データで請求書や領収書を受け取ることがあります。
電子データでやり取りした取引については、電子帳簿保存法の電子取引に関するルールも確認しておきましょう。電子データで受け取った請求書や領収書などは、紙に印刷するだけでなく、電子取引データそのものをルールに沿って保存する必要があります。
副業の帳簿とは?初心者向けに書き方・保存方法を解説【2026年版】
副業の経費でやりがちな失敗
①「副業で使ったから全部経費」と考える
副業をしている時期に購入したものだからといって、自動的に経費になるわけではありません。
その支出が収入を得るために必要だったのかを確認しましょう。
② プライベートと仕事の支出を混ぜる
仕事用とプライベート用の支出を同じ口座やカードで管理していると、後から整理するのが大変になります。
完全に分けられなくても、仕事に関係する支出が分かるように整理しておくと管理しやすくなります。
③ レシートを捨ててしまう
「帳簿に入力したから大丈夫」と考えて、レシートなどの書類をすぐ処分してしまうのは避けましょう。
申告方法や書類の種類によって保存期間などのルールがあります。
④ 高額なものを購入年に全額経費にする
パソコンやカメラなど、長期間使う資産については、減価償却などのルールを確認する必要があります。
「高いものを買った=その年に全部経費」とは限らないので注意しましょう。
「これって経費?」と迷ったときの考え方
副業を始めたばかりだと、細かい支出について「これは経費?」「これはダメ?」と迷うことが多いと思います。
そんなときは、次の順番で考えてみましょう。
| 順番 | 確認すること |
|---|---|
| ① | 副業の収入を得るために必要だったか |
| ② | プライベートな目的が含まれていないか |
| ③ | 仕事と私用の両方なら、業務分を区分できるか |
| ④ | 高額な資産なら、減価償却など別のルールがないか |
| ⑤ | レシート・領収書・請求書などを保存できているか |
特に大切なのは、「経費にできそうだから入れる」のではなく、「なぜ副業の経費なのかを説明できるか」という視点です。
💡 Meltiny編集部より
経費って、「入れていいかダメか」の二択に見えるんですが、実際はそう単純じゃないんですよね。
仕事とプライベートの両方で使うものなら、業務で使っている部分を考える必要があります。
だから、レシートを見たときに「これは何のために使ったお金だったかな?」と説明できる状態にしておくのが意外と大事です。
副業の経費管理は会計ソフトを使うとラクになる?
副業の取引が増えてくると、レシートを確認したり、経費を一つずつ記録したりする作業が負担になってきます。
会計ソフトには、銀行口座やクレジットカードとの連携、取引入力のサポート、レシート・領収書の読み取りなどに対応したものがあります。
ただし、会計ソフトが「これは経費です」と最終的に判断してくれるわけではありません。
「副業のために必要だったのか」「私用分をどこまで除くのか」といった判断は、自分で確認する必要があります。
副業の経費についてよくある質問
Q. 副業なら何でも経費にできますか?
A. いいえ。副業の収入を得るために必要だった支出など、必要経費として認められるものが対象です。
プライベートな支出まで経費にできるわけではありません。仕事と私用の両方に使うものは、業務に必要な部分を区分して考えます。
Q. 会社員の副業でも経費にできますか?
A. 会社員の副業でも、事業所得や業務に係る雑所得などに該当し、収入を得るために必要な支出であれば、必要経費として扱える場合があります。
「会社員だから経費にできない」ということではありません。ただし、どの所得区分に該当するかによって関係する制度は変わります。
Q. パソコンは副業の経費にできますか?
A. 業務に必要なパソコンなら、必要経費として扱える場合があります。
ただし、プライベートでも使う場合は業務利用分を区分する必要があります。また、高額なパソコンは減価償却などのルールが関係する場合があります。
Q. スマホ代は全部経費にできますか?
A. 仕事とプライベートの両方で使っているなら、全部を経費にするのではなく、業務利用分を考えます。
どのような基準で業務分を区分したのか、後から説明できるようにしておくと管理しやすくなります。
Q. 副業の家賃は経費にできますか?
A. 業務に必要な部分を明確に区分できる場合、その部分を必要経費として扱える場合があります。
自宅で仕事をしている場合などは、家事按分の考え方を確認しましょう。
Q. レシートがないと経費にできませんか?
A. レシートや領収書がないことだけで、直ちに必要経費にできないと決まるわけではありません。ただし、支出の内容や金額、業務との関係を確認できる資料を残しておくことが大切です。
たとえば、請求書や利用明細など、取引内容を確認できる資料がある場合は、それらも整理して保存しておきましょう。電子取引の場合は、電子データの保存ルールも確認が必要です。
Q. カフェで仕事をしたときの飲食代は経費にできますか?
A. カフェで仕事をしたというだけで、飲食代が自動的に経費になるわけではありません。
その支出が副業の収入を得るために必要だったのか、業務との関係を説明できるのかなどを確認する必要があります。
Q. 経費が多いほど税金は安くなりますか?
A. 正当な必要経費を計上することで所得金額は小さくなりますが、「経費を増やせば得」という考え方はおすすめできません。
経費にするために不要なものを買えば、その分だけお金も出ていきます。副業のために本当に必要だった支出を、漏れなく適切に記録することが大切です。
Q. Webライターなどには「69万円」の経費特例がありますか?
A. 一定の条件を満たす「家内労働者等」には、2026年分から必要経費として最高69万円まで計算できる特例があります。
家内労働者等には、家内労働法に規定する家内労働者だけでなく、特定の相手に対して継続的に人的役務を提供する人なども含まれます。ただし、副業をしている人やWebライターなら誰でも対象になるわけではありません。給与収入がある場合などは適用条件や計算方法にも注意が必要です。
自分が対象になるかどうかは、国税庁の最新情報を確認しましょう。
まとめ|副業の経費は「仕事に必要だったか」で考えることが大切
副業の経費には、通信費、消耗品費、交通費、広告宣伝費、外注費、仕入・材料費など、さまざまなものがあります。
ただし、「副業で使ったお金なら全部経費」というわけではありません。
- 副業の収入を得るために必要だった支出か確認する
- プライベートな支出を経費に入れない
- 仕事と私用の両方で使うものは業務分を区分する
- 仕入れを行う場合は、収入との対応関係も確認する
- 高額なパソコンや機材は減価償却などのルールを確認する
- レシート・領収書・請求書などを整理して保存する
- 電子データで受け取った書類は電子取引の保存ルールも確認する
大切なのは、「何を買ったか」だけではなく、「なぜ副業に必要だったのか」を後から説明できる状態にしておくことです。
💬 Meltiny編集部の結論
副業の経費は、「これは経費になる?ならない?」と一つずつ暗記するより、「副業の収入を得るために必要だった支出か?」という軸で考えると整理しやすくなります。
特に副業では、パソコンやスマホ、家賃など、仕事とプライベートの両方で使うものが多いですよね。
そうした支出は、仕事で使った部分をきちんと区分し、なぜその割合にしたのか説明できるようにしておくことが大切です。
最初から完璧な経費管理を目指すより、支払ったら記録する・書類を残す・迷った支出は理由を確認するという流れを作っておくと、確定申告の時期がかなりラクになりますよ。
副業の経費をきちんと管理したい人へ
副業の取引が増えてくると、経費を一つずつ確認して記録する作業も少しずつ負担になってきます。
「まだ副業だから必要ない」と決めつけるのではなく、取引量や自分の管理方法に合わせて、Excel・スプレッドシート・会計ソフトなどから選んでみましょう。
副業の経費と一緒に確認したい記事
- 副業の事業所得と雑所得の違いとは?判断基準を初心者向けに解説【2026年版】
- 副業の帳簿とは?初心者向けに書き方・保存方法を解説【2026年版】
- 家事按分とは?家賃・電気代・スマホ・車の計算方法を初心者向けに解説【2026年版】
- 会計ソフトの選び方・比較
- 白色申告と青色申告の違いとは?どっちを選ぶべきか初心者向けに解説【2026年版】
参考にした公的情報
- 国税庁「No.2210 必要経費の知識」
- 国税庁「No.1500 雑所得」
- 国税庁「No.1810 家内労働者等の必要経費の特例」
- 国税庁「No.2100 減価償却のあらまし」
- 国税庁「一括償却資産とは」
- 国税庁「令和8年度税制改正の大綱(抄)」
- 国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」
※この記事は2026年8月時点で確認した国税庁などの情報をもとに作成しています。
税制や必要経費、減価償却、電子データの保存などに関する制度は変更される場合があります。実際の記帳・保存・申告では、国税庁の最新情報をご確認ください。
また、同じ支出でも、副業の内容、所得区分、業務と私用の利用割合などによって判断が変わる場合があります。この記事は初心者向けの一般的な考え方を解説するもので、個別の税務判断を保証するものではありません。
自分のケースで判断に迷う場合は、税務署や税理士などに確認しましょう。
おまけ


コメント